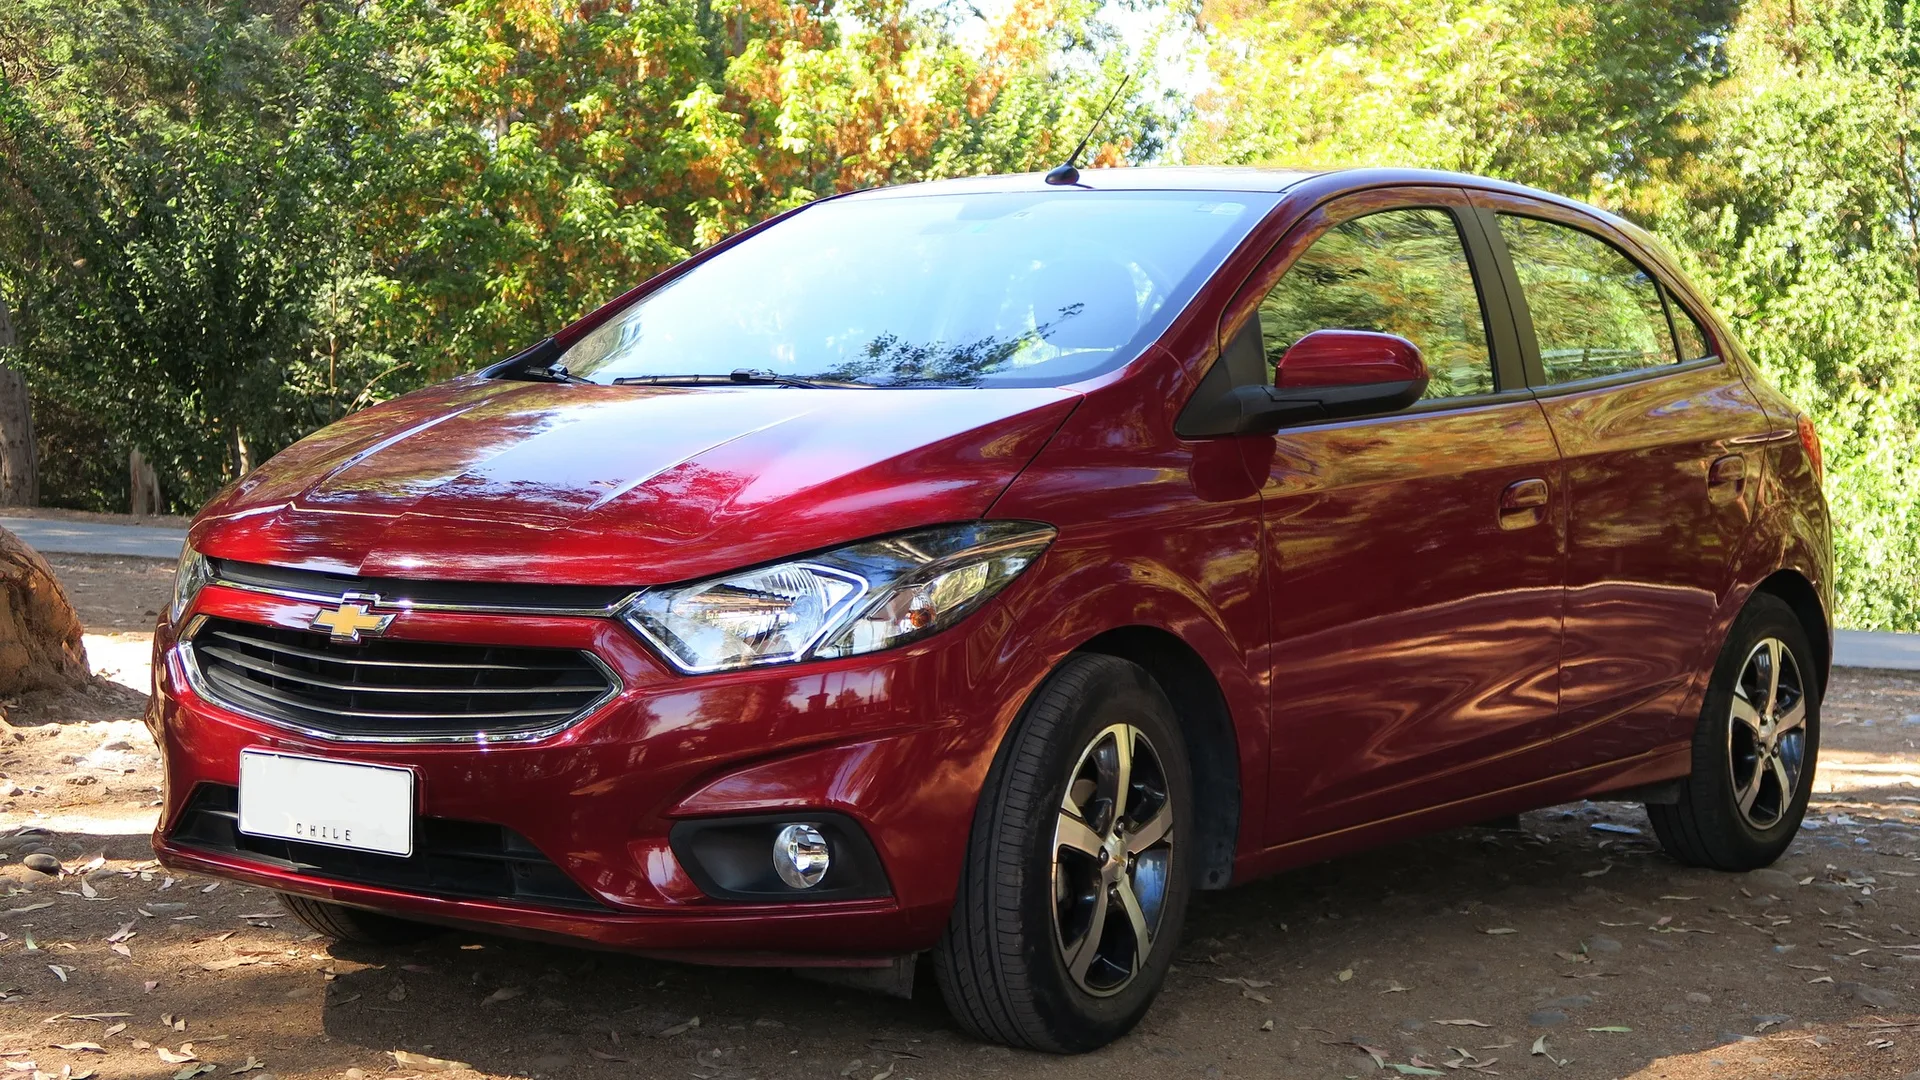
Comprar o primeiro carro é um momento marcante de conquista e independência. O cheiro da chave na mão e a liberdade de poder se deslocar sem depender de transporte público ou aplicativos trazem uma sensação inigualável de vitória pessoal.
No entanto, essa empolgação inicial pode se transformar rapidamente em pesadelo financeiro se você gastar até o último centavo da sua poupança na compra do veículo. A posse de um automóvel envolve despesas imediatas que muitos compradores de primeira viagem desconhecem.
Neste guia direto e prático, você vai aprender a aplicar a regra dos 75/25 para montar seu orçamento, descobrir quais modelos compactos oferecem manutenção barata e evitar as armadilhas mais comuns do mercado de seminovos.
Aplique a regra 75/25 para não ficar descapitalizado logo na largada
Não cometa o erro de comprometer toda a renda mensal na prestação: veja como estruturar as despesas com a nossa metodologia de como calcular o custo mensal real de um carro usado além da parcela.
O maior erro de quem compra o primeiro veículo é olhar o saldo total da conta bancária e buscar anúncios exatamente no mesmo valor. Se você acumulou trinta e cinco mil reais e gasta todo esse montante na compra, você não terá dinheiro para abastecer no dia seguinte.
Para comprar com segurança, adote a regra financeira dos 75/25: use no máximo setenta e cinco por cento do seu capital disponível para pagar o carro e guarde os vinte e cinco por cento restantes para despesas imediatas obrigatórias.
Essa reserva imediata de vinte e cinco por cento tem destino certo nos primeiros trinta dias: taxas de transferência em cartório e Detran, emissão de placas Mercosul se necessário, contratação da apólice de seguro e uma revisão preventiva completa em oficina de confiança.
Entrar no mundo automotivo com uma reserva intacta garante que você aproveite o carro com tranquilidade, sem precisar pedir dinheiro emprestado para parentes quando a primeira taxa de licenciamento vencer.
Priorize modelos compactos consagrados com peças baratas
No seu primeiro carro, a prioridade máxima deve ser a simplicidade mecânica e a liquidez de revenda. Esqueça motores com turbocompressores complexos, injeção direta de alta pressão ou transmissões automáticas automatizadas de embreagem simples.
Opte por hatches compactos de grande volume de vendas no mercado nacional. Modelos como Chevrolet Onix, Hyundai HB20, Volkswagen Gol e Fox com motores 1.0 ou 1.6 de quatro cilindros, Fiat Uno e Palio com motor Fire e Toyota Etios 1.3 ou 1.5 são referências de robustez.
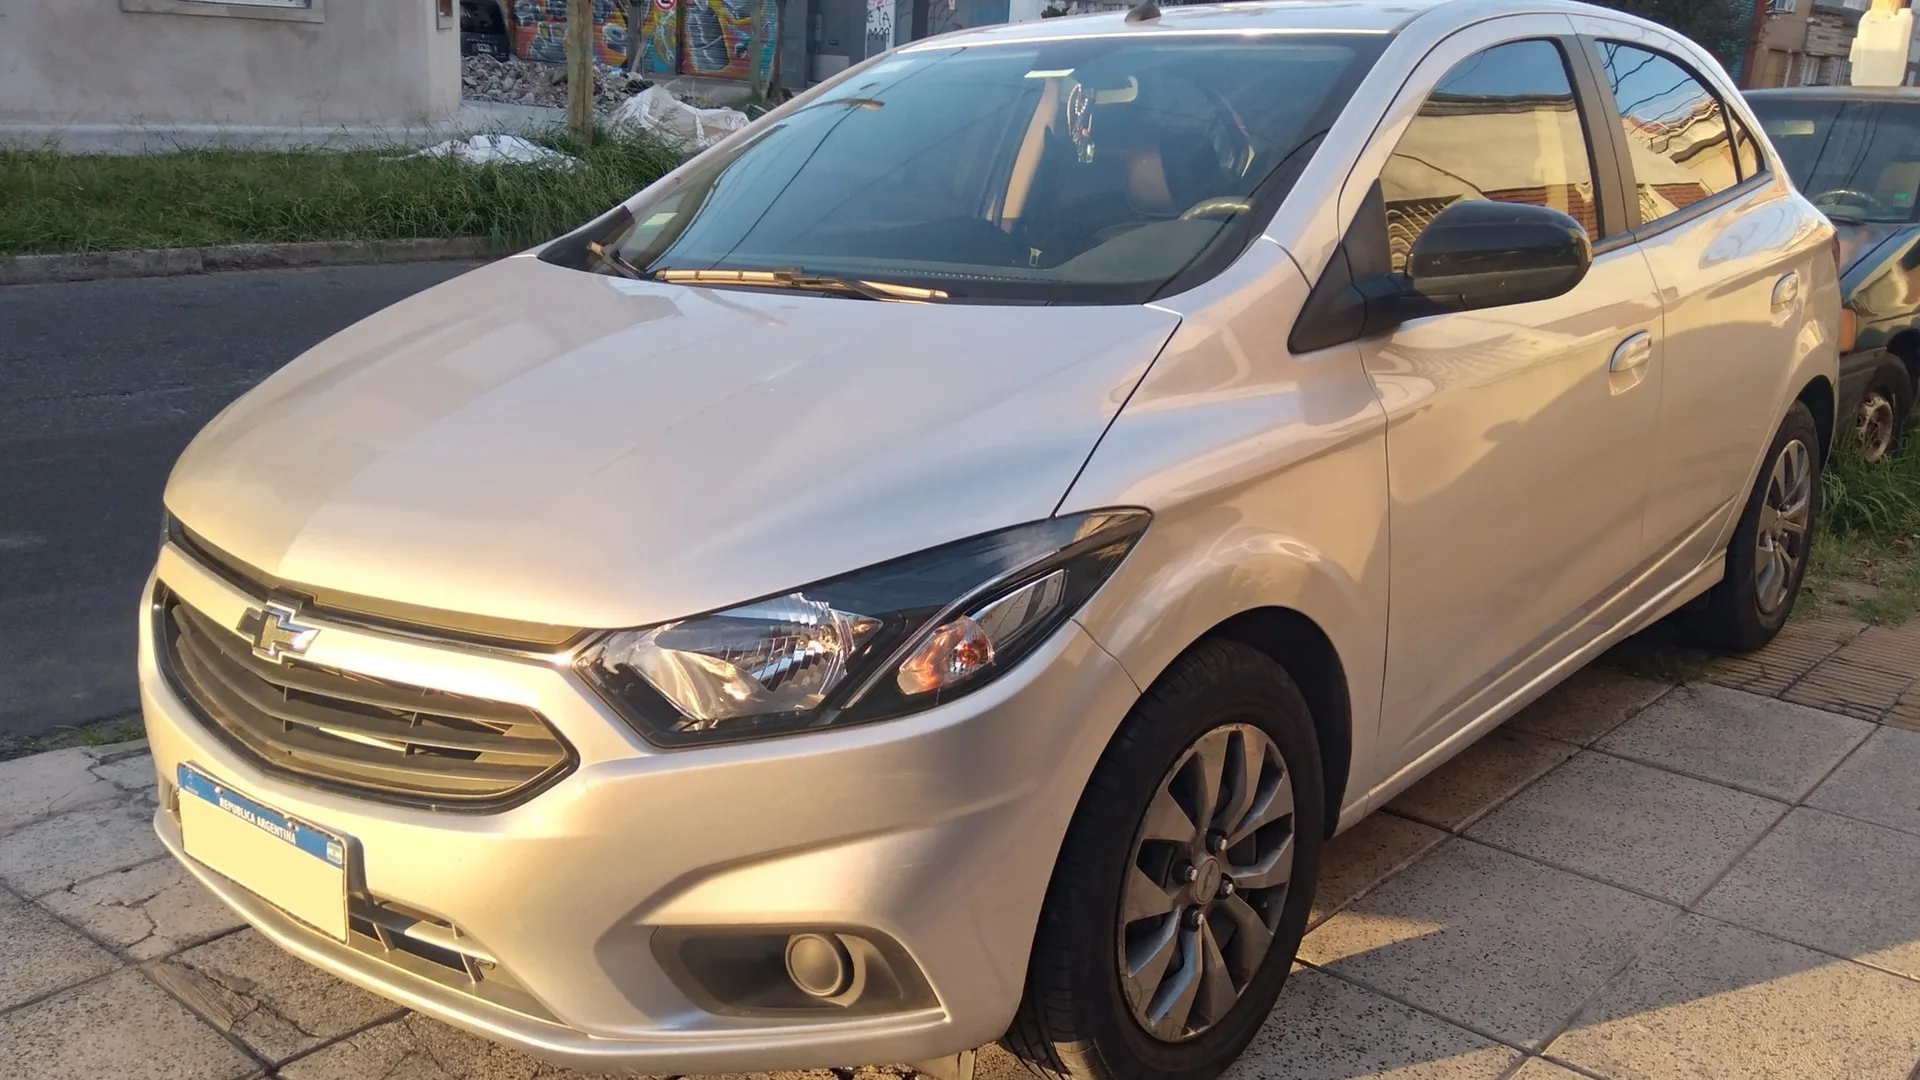
Esses veículos contam com peças de reposição em qualquer loja de autopeças de bairro por preços acessíveis. Qualquer mecânico qualificado conhece a arquitetura desses motores de olhos fechados, o que barateia a mão de obra e reduz o tempo do carro parado na oficina.
Além da economia de manutenção, esses modelos desvalorizam pouco ao longo dos anos e encontram compradores prontos no mercado no dia em que você decidir subir de categoria.
Consulte a tabela de planejamento de orçamento para o primeiro carro
Veja como dividir o dinheiro de forma inteligente de acordo com o capital total que você tem disponível:
| Orçamento total disponível | Teto de compra do veículo (75%) | Reserva de posse imediata (25%) | Destino prioritário da reserva |
|---|---|---|---|
| R$ 30.000,00 | R$ 22.500,00 | R$ 7.500,00 | Transferência, óleo, correia dentada, 2 pneus e seguro básico. |
| R$ 40.000,00 | R$ 30.000,00 | R$ 10.000,00 | Transferência, revisão geral, pastilhas, apólice completa e IPVA. |
| R$ 55.000,00 | R$ 41.250,00 | R$ 13.750,00 | Transferência, seguro compreensivo, amortecedores e revisão. |
| R$ 70.000,00 | R$ 52.500,00 | R$ 17.500,00 | Transferência, seguro total com franquia reduzida e revisão de acolhimento. |
Os cinco erros clássicos que quebram o orçamento de iniciantes
Quem compra o primeiro automóvel costuma cometer falhas previsíveis que drenam a conta bancária rapidamente. Para se proteger, conheça os cinco desvios mais comuns e como passar longe deles:
- 1. Comprar com o coração e ignorar o bolso: escolher o carro pela beleza externa ou cor esportiva, fechando os olhos para barulhos e vazamentos mecânicos evidentes.
- 2. Parcelas que consomem metade do salário: assumir financiamento de sessenta meses com parcela no limite do orçamento, esquecendo que gasolina e seguro chegam todo mês.
- 3. Fechar negócio sem cotar o seguro antes: descobrir apenas depois de comprar que a apólice para o seu perfil jovem custa quase dez mil reais por ano.
- 4. Negligenciar a troca da correia dentada: confiar na palavra do vendedor de que o carro foi revisado e sofrer quebra de correia com perda total do motor na primeira viagem.
- 5. Gastar com som e estética antes da mecânica: gastar a reserva em rodas aro 17 e caixas de som no porta-malas enquanto os amortecedores estão estourados.
Contrate uma avaliação mecânica pré-compra com profissional de confiança
Antes de fechar a compra, faça questão de conduzir o veículo pessoalmente utilizando o nosso checklist completo de o que conferir no test drive de um seminovo antes de fechar negócio.
Se você não tem conhecimentos avançados de mecânica automotiva, não tente avaliar o carro sozinho. Pagar duzentos a trezentos reais para um mecânico de confiança examinar o veículo em um elevador de oficina é o melhor seguro que você pode contratar.
O profissional verifica folgas na caixa de direção, vazamentos no retentor do volante do motor, estado das coifas da homocinética e a existência de corrosão estrutural nas caixas de ar.
Além da inspeção visual, o mecânico conecta um scanner diagnóstico na tomada OBD2 para checar se existem códigos de falha memorizados na central de injeção ou histórico de superaquecimento do cabeçote. Esse diagnóstico profissional poupa milhares de reais e muita dor de cabeça.
Aplique o checklist dos seis critérios para escolher o primeiro carro
Antes de fechar negócio em qualquer anúncio, passe o modelo pretendido por este filtro técnico indispensável:
- 1. Motorização aspirada de fácil acesso: motores consagrados com cabeçote simples e correia de fácil substituição.
- 2. Transmissão manual ou automática confiável: prefira câmbios manuais precisos ou automáticos com conversor de torque tradicional.
- 3. Custo moderado de apólice de seguro: simulação de seguro anual que não ultrapasse oito por cento do valor de mercado do carro.
- 4. Visibilidade ampla e facilidade de manobra: colunas dianteiras finas e espelhos retrovisores grandes que ajudam em balizas do dia a dia.
- 5. Conjunto de pneus de medida padrão: pneus aro 14 ou 15 com valor unitário acessível (abaixo de quatrocentos reais por pneu).
- 6. Histórico mecânico com revisões comprovadas: manual com carimbos e notas fiscais de peças substituídas recentemente.
Fuja da armadilha do importado de luxo antigo
Para quem tem entre trinta e quarenta mil reais no bolso, os sites de classificados exibem anúncios tentadores: sedãs de luxo alemães com vinte anos de uso, SUVs importados com motores V6 e cupês esportivos com acabamento em couro nobre.
Comprar esses veículos como primeiro carro é uma das decisões financeiras mais desastrosas possíveis. O preço de compra pode até ser semelhante ao de um hatch popular usado, mas o custo das peças de reposição permanece indexado em dólar no patamar de quando o carro era novo.
Um módulo eletrônico queimado, uma suspensão pneumática furada ou um problema na transmissão automática desses modelos pode exigir um conserto que ultrapassa o valor total do automóvel na Tabela Fipe. Muitos desses carros acabam abandonados em garagens por falta de peças.
Entenda o seguro para quem tem pouca experiência de volante
Se você acabou de tirar a CNH ou tem menos de vinte e cinco anos, o valor do seguro automotivo será mais alto. As companhias seguradoras analisam estatísticas de acidentes e cobram prêmios proporcionais ao risco do perfil.
Para contornar esse custo, consulte um corretor de seguros antes de escolher o carro. Modelos como Volkswagen Polo ou Fox, Ford Ka e Fiat Argo podem ter cotações surpreendentemente diferentes dependendo do índice de roubos da sua cidade.
Considere também a contratação de seguros com proteção contra terceiros e cobertura para danos corporais e materiais em valores robustos. Se você bater acidentalmente em um veículo de luxo novo, a seguradora cobrirá o prejuízo sem colocar seu futuro financeiro em risco.
Adie os acessórios estéticos e foque na integridade mecânica
Ao pegar as chaves do primeiro carro, o impulso de instalar rodas esportivas maiores, películas escuras nos vidros, central multimídia com tela gigante e ponteira de escapamento esportivo é muito comum.
Contenha esse impulso durante os primeiros seis meses. Concentre todos os seus recursos financeiros em garantir que o motor receba óleo sintético no prazo correto, que o sistema de arrefecimento use aditivo homologado e que os freios respondam com perfeição.
Depois que a mecânica estiver totalmente auditada e seu orçamento estabilizado, você poderá adicionar acessórios com calma e bom senso. Carro bom é carro que roda com segurança todos os dias.
Quer conferir detalhes de versões e custos de modelos compactos excelentes para começar? Veja a análise do Volkswagen Polo Highline e explore as melhores opções de hatches compactos para primeiro carro no UsadosNaWeb.
Perguntas frequentes sobre o primeiro carro usado
Quanto dinheiro você deve guardar além do preço de compra do carro?
Guarde cerca de vinte a vinte e cinco por cento do seu montante total disponível. Se você juntou quarenta mil reais, compre um carro de até trinta e dois mil reais e mantenha oito mil reais para transferência, IPVA proporcional, seguro anual e revisão inicial mecânica.
Vale mais a pena priorizar o ano mais novo ou a menor quilometragem?
Priorize o histórico de manutenção e o estado de conservação real. Um exemplar com cinco anos de uso e setenta mil quilômetros com todas as revisões comprovadas em notas fiscais é uma escolha muito mais segura do que um carro de três anos com trinta mil quilômetros sem histórico de trocas de óleo.
Por que o seguro costuma ser tão caro para motoristas iniciantes?
As seguradoras utilizam estatísticas atuariais onde condutores com menos de vinte e cinco anos ou com habilitação recente se envolvem proporcionalmente em mais colisões. Para baratear a apólice, escolha hatches com baixo índice de roubo e instale rastreador homologado.
Por que sedãs médios e importados antigos de luxo são uma armadilha para o primeiro carro?
Modelos importados antigos como sedãs alemães dos anos 2000 custam o mesmo que um hatch popular na compra, mas cobram preços astronômicos em peças de reposição e mão de obra. Um único conserto de câmbio ou suspensão pode custar mais do que o valor do veículo na Fipe.
É melhor financiar o primeiro carro ou comprar um modelo mais antigo à vista?
Sempre que possível, compre à vista ou dê ao menos cinquenta a sessenta por cento de entrada. Iniciar a vida de motorista pagando parcelas longas com juros bancários somadas a custos de manutenção e combustível costuma estrangular a renda de quem está começando a carreira.
Leia também sobre compra, venda e negociação de seminovos
Para aprofundar seu conhecimento e tomar decisões mais seguras antes de fechar negócio, veja estes guias complementares: